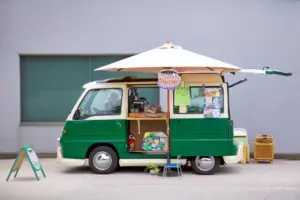


Een foodtruck starten spreekt veel ondernemers aan: lagere vaste kosten dan een restaurant, flexibiliteit qua locatie en een directe band met je klanten. Maar voor je de weg op kan, moet je eerst de aankoop of bouw van je truck financieren. Welke opties zijn er écht rendabel, en waar moet je op letten voor je een keuze maakt?
Waarom de juiste financiering cruciaal is
Een foodtruck kost al snel tussen de 30.000 en 100.000 euro, afhankelijk van de inrichting, keukenapparatuur en het type voertuig. Wie te snel kiest voor de goedkoopste lening of leasevorm, betaalt vaak later de prijs door hoge rentelasten of ongunstige voorwaarden. Een doordachte financieringskeuze bepaalt mee hoe snel je winstgevend wordt.
De meest voorkomende financieringsopties
1. Klassieke banklening
De bank blijft voor veel starters de eerste stap. Voordeel: relatief lage rente als je een goed businessplan en eigen inbreng hebt. Nadeel: banken zijn voorzichtig met horecaprojecten, zeker als je nog geen trackrecord hebt. Een gedegen financieel plan met omzetprognoses is hier onmisbaar.
2. Leasing van de foodtruck
Leasing wordt steeds populairder in de foodtruckwereld. Je betaalt een vast bedrag per maand en hoeft niet meteen het volledige kapitaal op tafel te leggen. Er bestaan twee varianten:
- Operationele leasing: je huurt de truck en geeft hem na de looptijd terug, ideaal als je wil testen of het concept werkt.
- Financiële leasing: je bouwt eigenaarschap op en kan de truck na de leaseperiode overnemen tegen een restwaarde.
Dit is vaak rendabeler dan een lening omdat de maandlasten voorspelbaar zijn en fiscaal soms voordeliger uitvallen.
3. Microkrediet of impactfinanciering
Voor starters die moeilijk bij een traditionele bank terechtkunnen, bieden microkredietinstellingen een alternatief. De bedragen zijn beperkter, maar de begeleiding is vaak persoonlijker en de voorwaarden toegankelijker.
4. Crowdfunding
Crowdfunding combineert financiering met marketing: je bouwt meteen een klantenbasis op terwijl je kapitaal ophaalt. Het werkt goed als je concept onderscheidend is en je een sterk verhaal hebt, maar het vraagt tijd en een doordachte campagne.
5. Eigen inbreng en familie
Hoe meer eigen kapitaal je inbrengt, hoe aantrekkelijker je dossier wordt voor externe financiers. Ook lenen bij familie of vrienden komt vaak voor, al is het belangrijk om afspraken schriftelijk vast te leggen om latere discussies te vermijden.
Wat maakt een financiering écht rendabel?
Rendabiliteit hangt niet enkel af van de rentevoet. Let ook op:
- De looptijd van de lening of lease in verhouding tot de levensduur van de truck
- Flexibiliteit bij vervroegde terugbetaling
- Bijkomende kosten zoals verzekeringen, onderhoud en dossierkosten
- Fiscale aftrekbaarheid van interesten of leasekosten
Tips om je financieringsaanvraag te versterken
- Werk een gedetailleerd businessplan uit met realistische omzetcijfers
- Toon aan dat je markt kent: locaties, doelgroep, concurrentie
- Vraag meerdere offertes op bij banken én leasemaatschappijen
- Overweeg een combinatie van financieringsvormen om risico te spreiden
Er bestaat geen universele “beste” oplossing: de meest rendabele financiering hangt af van jouw situatie, spaargeld en risicobereidheid. Door verschillende opties te vergelijken en niet enkel naar de laagste rente te kijken, leg je een stevige financiële basis voor je foodtruckavontuur.
Foto: Arnie Papp via Pexels