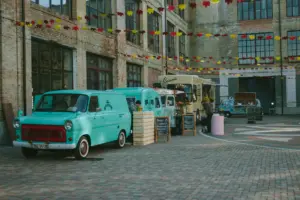


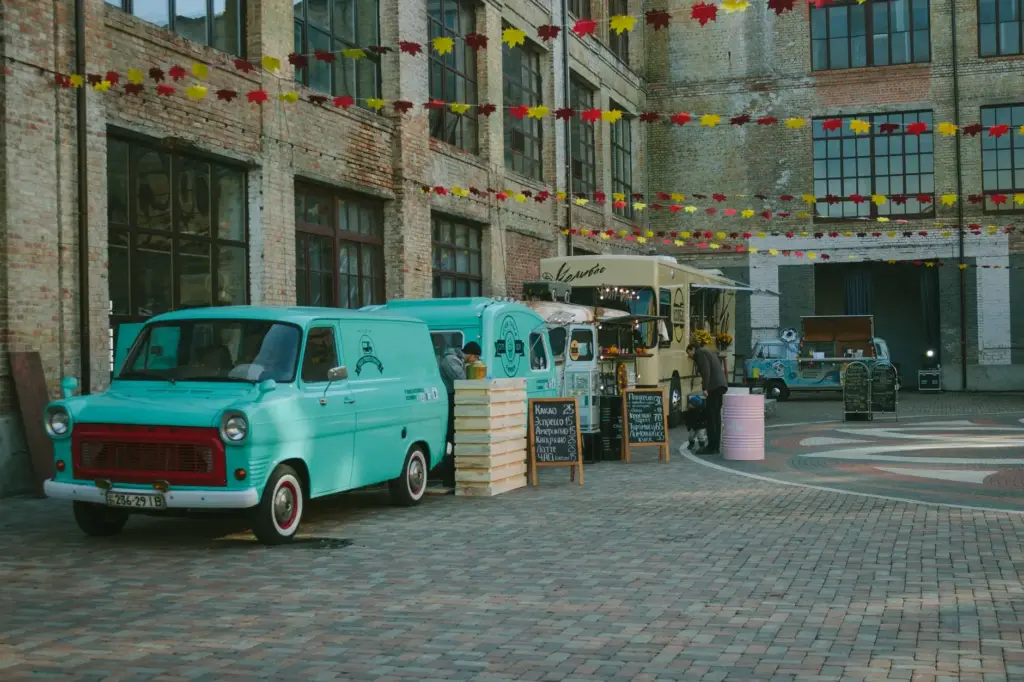
Een foodtruck uitbaten is een avontuur vol vrijheid: je trekt naar markten, festivals en evenementen en bouwt overal een eigen klantenkring op. Maar net die mobiliteit en de combinatie van voertuig, keuken en publiek brengen specifieke risico’s met zich mee. Een goede verzekering is dan ook geen overbodige luxe, maar een noodzakelijke bescherming van je zaak.
Waarom een foodtruck specifieke verzekeringen vraagt
Een foodtruck is tegelijk een voertuig, een werkplaats en een handelszaak. Daardoor volstaat een gewone autoverzekering niet. Je combineert immers rijden op de openbare weg met koken, werken met klanten en het vervoeren van dure keukenapparatuur. Elk van die aspecten vraagt een eigen vorm van bescherming.
Burgerlijke aansprakelijkheid: de basis
De verzekering burgerlijke aansprakelijkheid (BA) is onmisbaar. Ze dekt schade die jij of je medewerkers toebrengen aan derden, bijvoorbeeld wanneer een klant uitglijdt bij je kraam of ziek wordt door voedsel dat je serveerde. Voor een foodtruck is het belangrijk dat zowel de BA-uitbating als de BA-voertuig correct afgestemd zijn, want een ongeval tijdens het rijden valt onder een ander luik dan een incident terwijl je stilstaat op een markt.
Materiële schade aan de truck en de uitrusting
Je foodtruck en de apparatuur erin vertegenwoordigen een grote investering. Denk aan de frituur, de koelinstallatie, de gasfornuizen en het aanrecht. Een brand-, diefstal- of omniumverzekering beschermt je tegen financiële klappen bij schade, diefstal of total loss. Omdat gas en elektrische toestellen vaak samen gebruikt worden in een beperkte ruimte, is het risico op brand reëel. Zorg dus dat je polis ook brandschade door kookinstallaties dekt.
Bedrijfsschade en inkomstenverlies
Wat als je truck maandenlang in herstelling staat na een ongeval? Zonder truck geen inkomsten. Een verzekering tegen bedrijfsschade of inkomstenverlies vangt dat financiële gat op, zodat je vaste kosten zoals leasing, verzekeringspremies of lonen toch verder kan betalen.
Voedselveiligheid en productaansprakelijkheid
Bij het verwerken en verkopen van voeding loop je het risico dat een product toch niet voldoet aan de voedselveiligheidsnormen. Een productaansprakelijkheidsverzekering dekt de gevolgen wanneer een klant schade ondervindt door iets wat je verkocht hebt, bijvoorbeeld door een allergische reactie of voedselvergiftiging.
Verzekering voor personeel
Werk je met personeel, al dan niet seizoensgebonden? Dan ben je verplicht een arbeidsongevallenverzekering af te sluiten. Deze dekt medische kosten en inkomensverlies bij een ongeval tijdens het werk, bijvoorbeeld een brandwonde bij de frituur of een snijwonde tijdens de voorbereiding.
Rechtsbijstand als extra bescherming
Een geschil met een leverancier, een klant of een gemeente over een standplaatsvergunning kan al snel juridisch advies vereisen. Een rechtsbijstandsverzekering helpt je de kosten van een advocaat of procedure te dragen, en voorkomt dat een conflict je zaak financieel in gevaar brengt.
Kies een verzekering op maat
Elke foodtruck is anders: de ene werkt met gasinstallaties, de andere vooral elektrisch, de ene staat vaste standplaatsen, de andere trekt rond op festivals. Laat je daarom steeds adviseren door een verzekeraar die ervaring heeft met foodtrucks en horeca op wielen. Zo stel je een pakket samen dat precies aansluit op jouw activiteiten en risico’s, zonder te veel of te weinig dekking.
Een doordachte verzekeringscombinatie geeft je niet alleen financiële zekerheid, maar ook gemoedsrust om je volledig te focussen op waar het om draait: heerlijke gerechten serveren aan tevreden klanten.
Foto: Vladyslav Dukhin via Pexels